Quản lý tài chính trung tâm là trả lời được ba câu hỏi mỗi tháng: trung tâm có bao nhiêu tiền thật sự là của mình, tháng này lãi hay lỗ, và lớp nào, khóa nào đang làm ra tiền. Khó ở chỗ trung tâm đào tạo thu tiền trước rồi mới dạy, nên số dư tài khoản cao không có nghĩa là trung tâm đang lãi.
Bài này dành cho chủ trung tâm và kế toán của trung tâm 50 đến 2.000 học viên. Bạn sẽ có: cách tách ba con số tài chính quan trọng, cơ cấu chi phí mẫu, cách tính điểm hòa vốn và lợi nhuận từng lớp, mẫu báo cáo tài chính tháng có thể copy vào Excel, lịch việc tài chính theo tuần, tháng, quý, và danh sách các bài chi tiết cho từng phần.
Ba con số tài chính trung tâm giáo dục phải tách riêng
Hầu hết rắc rối tài chính trung tâm giáo dục bắt nguồn từ việc trộn ba con số này làm một:
| Con số | Nghĩa là | Cách tính | Dùng để |
|---|---|---|---|
| Tiền thu (dòng tiền vào) | Tiền học phí thực nhận trong tháng | Tổng phiếu thu tiền mặt + chuyển khoản học phí | Biết có đủ tiền trả lương, trả nhà không |
| Doanh thu đã thực hiện | Giá trị buổi học đã dạy trong tháng | Học phí của mỗi khóa chia theo số buổi đã dạy | Biết tháng này lãi hay lỗ thật |
| Doanh thu chưa thực hiện | Học phí đã thu nhưng chưa dạy | Tổng tiền đã thu − phần đã thực hiện − phần đã hoàn | Biết trung tâm đang "nợ" học viên bao nhiêu buổi học |
Ví dụ: tháng 9 là tháng khai giảng, trung tâm thu được 520.000.000đ học phí, phần lớn là khóa 3 tháng đóng một lần. Nhưng số buổi đã dạy trong tháng 9 chỉ tương ứng khoảng 360.000.000đ. 160.000.000đ còn lại chưa phải lợi nhuận, đó là tiền của những buổi học trung tâm còn phải dạy trong tháng 10 và 11. Nếu chủ trung tâm coi 520 triệu là doanh thu và dùng phần dư để sửa phòng, tháng 11 sẽ thiếu tiền trả lương.
Đọc kỹ hơn trong bài doanh thu chưa thực hiện: hiểu đúng học phí thu trước và dòng tiền trung tâm: tiền thu trước và bẫy chi tiêu.
Bước đầu tiên: tách tiền cá nhân và tiền trung tâm
Nghe hiển nhiên, nhưng nhiều trung tâm nhỏ vẫn thu học phí vào tài khoản cá nhân của chủ, rồi chi cả tiền chợ lẫn tiền thuê nhà từ cùng một tài khoản. Khi đó không có báo cáo nào chính xác được.
Tối thiểu nên có:
- Một tài khoản ngân hàng chỉ để thu học phí, tốt nhất đứng tên trung tâm hoặc hộ kinh doanh.
- Một tài khoản (hoặc quỹ tiền mặt) để chi vận hành, chuyển tiền từ tài khoản thu sang theo lịch cố định.
- Chủ trung tâm nhận lương hoặc rút lợi nhuận theo quy định cố định, không rút tùy lúc. Xem chủ trung tâm có nên tự trả lương cho mình.
Khi tiền được tách ra, mọi con số phía sau mới có ý nghĩa.
Cơ cấu chi phí trung tâm: cố định và biến đổi
Ví dụ một trung tâm tiếng Anh 300 học viên, học phí bình quân khoảng 1.200.000đ mỗi học viên mỗi tháng, doanh thu đã thực hiện 360.000.000đ/tháng:
| Khoản chi | Loại | Ví dụ/tháng | % doanh thu |
|---|---|---|---|
| Lương giáo viên, trợ giảng (theo giờ dạy) | Biến đổi | 126.000.000đ | 35,0% |
| Lương nhân viên văn phòng: sale, giáo vụ, kế toán, lễ tân | Cố định | 54.000.000đ | 15,0% |
| Thuê mặt bằng | Cố định | 45.000.000đ | 12,5% |
| Marketing, tuyển sinh | Cố định theo kế hoạch | 28.800.000đ | 8,0% |
| Học liệu, giáo trình | Biến đổi | 10.800.000đ | 3,0% |
| Điện, nước, internet, vệ sinh | Cố định | 9.000.000đ | 2,5% |
| Khấu hao sửa sang, thiết bị | Cố định | 8.000.000đ | 2,2% |
| Hoa hồng sale | Biến đổi | 7.200.000đ | 2,0% |
| Phần mềm, công cụ số | Cố định | 6.000.000đ | 1,7% |
| Chi khác | Cố định | 5.000.000đ | 1,4% |
| Tổng chi | 299.800.000đ | 83,3% | |
| Lợi nhuận trước thuế | 60.200.000đ | 16,7% |
Đây là ví dụ để bạn thấy cấu trúc, không phải chuẩn ngành. Trung tâm có giáo viên nước ngoài sẽ có tỷ lệ lương giáo viên cao hơn hẳn; trung tâm mỹ thuật, robotics có thêm chi phí vật tư theo học viên; trung tâm ở mặt phố lớn có tiền thuê chiếm phần lớn hơn.
Hai điều nên rút ra từ bảng:
- Chi phí cố định chiếm phần lớn. Ở ví dụ này, chi phí cố định là 155.800.000đ/tháng, chi phí biến đổi là 144.000.000đ (40% doanh thu). Khi số học viên giảm vào mùa thấp điểm, chi phí cố định vẫn ở đó.
- Lương là khoản lớn nhất. Cả giáo viên và văn phòng cộng lại là 50% doanh thu. Quản lý lương tốt, đặc biệt là số giờ dạy của lớp ít học viên, có tác động lớn nhất đến lợi nhuận. Xem cách tính lương giáo viên trung tâm.
Chi tiết từng khoản: cơ cấu chi phí cố định, biến đổi và cách giảm, khấu hao cơ sở vật chất, chi phí thực khi thuê giáo viên nước ngoài, ngân sách công cụ số mỗi tháng.
Điểm hòa vốn: cần bao nhiêu học viên để không lỗ
Điểm hòa vốn là mức doanh thu mà ở đó trung tâm không lãi không lỗ:
Doanh thu hòa vốn = Chi phí cố định / (1 − tỷ lệ chi phí biến đổi)
Với ví dụ trên: 155.800.000 / (1 − 0,40) = khoảng 259.700.000đ/tháng. Chia cho học phí bình quân 1.200.000đ, trung tâm cần khoảng 217 học viên đang học để hòa vốn. Có 300 học viên thì an toàn; nhưng nếu mùa hè rớt xuống 230 học viên, lợi nhuận tháng chỉ còn khoảng 10 triệu đồng (276.000.000 × 0,6 − 155.800.000).
Con số này trả lời nhiều câu hỏi thực tế: có nên thuê thêm một sale (tăng chi phí cố định, điểm hòa vốn tăng lên), có nên mở cơ sở 2 (cơ sở mới có điểm hòa vốn riêng), có nên giảm học phí để tăng số học viên.
Lợi nhuận từng lớp: lớp nào nên mở tiếp
Lãi chung của trung tâm có thể che giấu những lớp lỗ. Cách tính đơn giản cho mỗi lớp mỗi tháng:
Lợi nhuận góp của lớp = Doanh thu thực hiện của lớp − Chi phí trực tiếp của lớp
Ví dụ một lớp 12 học viên, học phí 1.200.000đ/tháng, 2 buổi/tuần, mỗi buổi 2 giờ (16 giờ/tháng):
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Doanh thu thực hiện | 12 × 1.200.000đ | 14.400.000đ |
| Giáo viên | 16 giờ × 350.000đ | 5.600.000đ |
| Trợ giảng | 16 giờ × 80.000đ | 1.280.000đ |
| Phòng học (phân bổ) | 16 giờ × 120.000đ | 1.920.000đ |
| Học liệu | 12 × 36.000đ | 432.000đ |
| Lợi nhuận góp | 5.168.000đ (khoảng 36%) |
Chi phí giáo viên, trợ giảng và phòng (8.800.000đ) không đổi dù lớp có 7 hay 15 học viên. Mỗi học viên đóng góp 1.200.000 − 36.000 = 1.164.000đ. Vậy lớp cần ít nhất 8.800.000 / 1.164.000 = khoảng 7,6, tức 8 học viên để bù được chi phí trực tiếp, chưa tính phần đóng góp vào chi phí chung của trung tâm. Một lớp 6 học viên đang lỗ trực tiếp, dù nhìn tổng thể trung tâm vẫn lãi.
Từ đây bạn có quy tắc mở lớp: chỉ khai giảng khi đủ 8 học viên, hoặc khi có lý do chiến lược (lớp đầu tiên của một khóa mới, lớp nối tiếp để giữ học viên). Đọc thêm tính lợi nhuận từng lớp và tính giá vốn một khóa học.
Dòng tiền theo mùa và quỹ dự phòng
Trung tâm đào tạo có mùa rõ rệt. Thường gặp: khai giảng tháng 8-9 và sau Tết thu nhiều tiền; tháng Tết, tháng 6-7 với trung tâm thiếu nhi (khi trẻ về quê, đi du lịch) có thể sụt mạnh; trung tâm luyện thi có đỉnh trước kỳ thi và gần như trống sau đó.
Ba việc nên làm:
- Lập dự báo dòng tiền 3 tháng tới, cập nhật mỗi tuần: tiền đầu kỳ + học phí dự kiến thu (từ lịch đóng và tái đăng ký) − chi phí dự kiến = tiền cuối kỳ. Nếu dòng cuối âm ở tháng nào, bạn có vài tuần để xử lý thay vì vài ngày.
- Đừng tiêu tiền thu trước vào chi phí dài hạn. Mùa khai giảng là lúc tài khoản đầy nhất và cũng là lúc dễ quyết định sửa phòng, mua thiết bị nhất. Chỉ dùng phần lợi nhuận đã thực hiện.
- Giữ quỹ dự phòng bằng khoảng 2-3 tháng chi phí cố định. Với ví dụ trên là khoảng 310 đến 470 triệu đồng. Xem quỹ dự phòng: bao nhiêu tháng chi phí.
Một phép kiểm tra nhanh: so số tiền đang có với chi phí để dạy hết phần doanh thu chưa thực hiện. Ví dụ trung tâm đang có 483.000.000đ trong tài khoản, doanh thu chưa thực hiện là 650.000.000đ. Với tỷ lệ chi phí 83,3%, dạy hết phần đó tốn khoảng 541.000.000đ. Tiền đang có thấp hơn chi phí phải bỏ ra, nghĩa là trung tâm đang dựa vào học phí của học viên mới để dạy học viên cũ. Chưa phải khủng hoảng, nhưng là tín hiệu cần giảm chi và đẩy tái đăng ký.
Mẫu báo cáo tài chính tháng cho trung tâm
Copy bảng dưới vào Excel hoặc Google Sheets, mỗi tháng một cột. Cột "Ví dụ tháng 10" dùng số liệu giả định của trung tâm 300 học viên ở trên.
| Mã | Mục | Nguồn số liệu | Ví dụ tháng 10 | Ghi chú |
|---|---|---|---|---|
| A | TIỀN THU | |||
| A1 | Học phí thu tiền mặt | Tổng phiếu thu tiền mặt | 60.000.000đ | |
| A2 | Học phí thu chuyển khoản | Sao kê tài khoản thu học phí | 360.000.000đ | |
| A3 | Hoàn học phí | Phiếu chi hoàn tiền | 10.000.000đ | Ghi số dương, trừ ở A4 |
| A4 | Tiền học phí thuần | A1 + A2 − A3 | 410.000.000đ | |
| B | DOANH THU | |||
| B1 | Doanh thu chưa thực hiện đầu tháng | B4 tháng trước | 600.000.000đ | |
| B2 | Doanh thu đã thực hiện | Học phí theo số buổi đã dạy | 360.000.000đ | |
| B3 | Học phí thu mới | A1 + A2 | 420.000.000đ | |
| B4 | Doanh thu chưa thực hiện cuối tháng | B1 + B3 − B2 − A3 | 650.000.000đ | Kiểm tra với danh sách khóa đang học |
| C | CHI PHÍ | |||
| C1 | Lương giáo viên, trợ giảng | Bảng lương | 126.000.000đ | Biến đổi |
| C2 | Lương văn phòng | Bảng lương | 54.000.000đ | Cố định |
| C3 | Thuê mặt bằng | Hợp đồng thuê | 45.000.000đ | Cố định |
| C4 | Marketing | Hóa đơn quảng cáo, in ấn | 28.800.000đ | |
| C5 | Học liệu | Phiếu xuất kho, hóa đơn | 10.800.000đ | Biến đổi |
| C6 | Điện, nước, internet | Hóa đơn | 9.000.000đ | |
| C7 | Khấu hao | Bảng khấu hao | 8.000.000đ | Không phải chi tiền trong tháng |
| C8 | Hoa hồng sale | Bảng hoa hồng | 7.200.000đ | Biến đổi |
| C9 | Phần mềm, công cụ | Hóa đơn | 6.000.000đ | |
| C10 | Chi khác | Sổ chi | 5.000.000đ | Không quá 2% doanh thu |
| C11 | Tổng chi phí | C1 đến C10 | 299.800.000đ | |
| D | LÃI LỖ | |||
| D1 | Lợi nhuận trước thuế | B2 − C11 | 60.200.000đ | |
| D2 | Biên lợi nhuận | D1 / B2 | 16,7% | |
| E | DÒNG TIỀN | |||
| E1 | Tiền đầu tháng | Số dư các tài khoản + quỹ tiền mặt | 380.000.000đ | |
| E2 | Tiền học phí thuần | A4 | 410.000.000đ | |
| E3 | Chi bằng tiền | C11 − C7 | 291.800.000đ | Bỏ khấu hao |
| E4 | Mua tài sản, sửa chữa lớn | Sổ chi | 15.000.000đ | |
| E5 | Chủ rút lợi nhuận | Sổ chi | 0đ | |
| E6 | Tiền cuối tháng | E1 + E2 − E3 − E4 − E5 | 483.200.000đ | So với số dư thật |
| F | CHỈ SỐ | |||
| F1 | Học viên đang học cuối tháng | Danh sách lớp | 300 | |
| F2 | Học viên mới | Đăng ký mới | 40 | |
| F3 | Chi phí tuyển một học viên mới | C4 / F2 | 720.000đ | |
| F4 | Doanh thu hòa vốn | Chi phí cố định / (1 − tỷ lệ biến đổi) | khoảng 259.700.000đ | |
| F5 | Tiền cuối tháng so với chi phí dạy phần chưa thực hiện | E6 / (B4 × C11 / B2) | khoảng 0,89 | Dưới 1 là cảnh báo |
Giải thích các cột:
- Mã: giữ nguyên để công thức Excel tham chiếu ổn định khi bạn thêm dòng.
- Mục: tên khoản. Có thể tách nhỏ hơn (ví dụ C4 thành quảng cáo Facebook, in tờ rơi, sự kiện), nhưng giữ dòng tổng.
- Nguồn số liệu: nơi lấy con số. Nếu một dòng không có nguồn rõ ràng, con số đó không đáng tin.
- Ví dụ tháng 10: thay bằng số của bạn; thêm một cột cho mỗi tháng để so xu hướng.
- Ghi chú: quy ước riêng, ngưỡng cảnh báo.
Lỗi hay gặp khi lập báo cáo:
- Lấy tiền thu (A) làm doanh thu (B2), khiến tháng khai giảng lãi khủng và tháng sau lỗ nặng.
- Quên trừ hoàn phí, hoặc ghi hoàn phí vào chi phí thay vì trừ vào doanh thu.
- Không tính khấu hao, nên tháng sửa phòng bị lỗ nặng còn các tháng khác lãi ảo.
- Ghi lương theo ngày trả thay vì theo tháng làm việc, làm lệch lãi lỗ giữa các tháng.
- Không đối chiếu E6 với số dư thật. Nếu lệch, có khoản thu hoặc chi chưa ghi.
- Lập báo cáo một lần rồi bỏ. Báo cáo chỉ có giá trị khi so được với tháng trước và cùng kỳ năm ngoái.
Mẫu báo cáo lãi lỗ chi tiết hơn: mẫu báo cáo lãi lỗ hằng tháng cho trung tâm.
Định giá, giảm giá và tăng học phí
Học phí quyết định gần như mọi thứ ở trên. Ba cách định giá thường dùng: từ chi phí (giá vốn mỗi học viên cộng biên lợi nhuận mong muốn), từ thị trường (so với các trung tâm cùng phân khúc quanh bạn), và từ giá trị (kết quả học viên nhận được). Thực tế nên dùng cả ba: chi phí cho bạn giá sàn, thị trường cho bạn khoảng giá, giá trị quyết định bạn đứng ở đâu trong khoảng đó.
Với lớp 12 học viên ở trên, nếu giảm học phí 10% mà không tăng sĩ số, lợi nhuận góp của lớp giảm từ 5.168.000đ xuống còn 3.728.000đ, tức mất khoảng 28%. Giảm giá ảnh hưởng đến lợi nhuận mạnh hơn nhiều so với cảm giác.
Đọc thêm: định giá khóa học: ba phương pháp và bảng tính, định giá khóa tiếng Anh, tăng học phí mà không mất học viên. Phần thu và kiểm soát giảm giá nằm trong bài quản lý học phí trung tâm.
Ngân sách marketing và chi phí tuyển một học viên
Marketing là khoản chi dễ tăng nhất và khó đo nhất. Cách nhìn đúng là chi phí để có một học viên mới (ở ví dụ trên là 720.000đ), so với giá trị một học viên mang lại trong suốt thời gian học.
Ví dụ: học viên học trung bình 8 tháng, mỗi tháng đóng góp lợi nhuận góp khoảng 400.000đ, vậy mỗi học viên mang về khoảng 3.200.000đ. Chi 720.000đ để có một học viên là hợp lý. Nhưng nếu học viên chỉ học trung bình 2 tháng, vấn đề không nằm ở marketing mà ở việc giữ học viên.
Đo chi phí theo từng kênh để biết nên dồn tiền vào đâu. Xem ngân sách marketing: bao nhiêu phần doanh thu và bảng chỉ số trong bài KPI cho trung tâm đào tạo.
Kế toán, thuế và vay vốn
Báo cáo quản trị ở trên khác với sổ sách kế toán thuế. Trung tâm vẫn cần kế toán (nội bộ hoặc thuê dịch vụ) để lo kê khai thuế, hóa đơn, bảo hiểm cho nhân viên. Cách tính thuế, việc học phí có chịu thuế giá trị gia tăng hay không, và nghĩa vụ xuất hóa đơn phụ thuộc vào hình thức pháp lý (doanh nghiệp hay hộ kinh doanh) và loại hình đào tạo. Hãy hỏi kế toán hoặc chi cục thuế quản lý trực tiếp, và xem văn bản trên Cổng dịch vụ công quốc gia. Nội dung cập nhật đến tháng 11/2026; hãy kiểm tra văn bản gốc trước khi áp dụng.
Nghiệp vụ kế toán thường gặp: kế toán cho trung tâm đào tạo. Khi cần vốn mở rộng: vay vốn và gọi vốn cho trung tâm. Khi cần siết chi: 20 cách tiết kiệm chi phí vận hành.
Lịch việc tài chính: tuần, tháng, quý
Mỗi ngày (kế toán, 15 phút): đối soát tiền mặt và chuyển khoản học phí, gạch nợ đúng học viên.
Mỗi tuần (chủ trung tâm, 30 phút):
- Tiền thu tuần này so với kế hoạch
- Công nợ quá hạn, ai đang xử lý
- Dự báo dòng tiền 3 tháng tới, có tháng nào âm không
- Các khoản chi lớn sắp tới
Mỗi tháng (kế toán lập, chủ trung tâm duyệt):
- Báo cáo tài chính tháng theo mẫu ở trên
- Chốt bảng lương
- Lợi nhuận góp từng lớp, danh sách lớp dưới ngưỡng
- Chi phí tuyển một học viên theo kênh
Mỗi quý:
- Xem lại bảng giá, chính sách giảm giá
- Xem lại quỹ dự phòng
- So sánh với cùng kỳ năm trước
- Quyết định đầu tư: mở lớp mới, cơ sở mới, thiết bị
Nếu bạn đang chuẩn bị mở trung tâm, hãy lập bảng này ngay từ tháng đầu; bài mở trung tâm đào tạo từ con số 0 có phần dự toán vốn ban đầu.
Làm việc này trên Eduto
Eduto không phải phần mềm kế toán, nhưng nó giữ phần lớn số liệu đầu vào của báo cáo ở trên: tiền thu, công nợ, hoàn phí và lương. Trong phần mềm quản lý trung tâm Eduto:
- Tiền thu (mục A). Mỗi đăng ký có học phí, mã ưu đãi nếu có, các lần đóng. Thu tiền mặt hay chuyển khoản đều ghi vào một sổ giao dịch; chuyển khoản qua mã VietQR riêng của học viên được tự gạch nợ khi ngân hàng báo về tài khoản đã kết nối. Hoàn tiền và hủy phiếu chỉ chủ trung tâm, quản lý, kế toán làm được; khoản hoàn có ô ghi chú, nên ghi rõ lý do vào đó.
- Công nợ. Lọc danh sách đăng ký "Chưa nộp" theo lớp, cơ sở; tổng còn nợ hiện ở trang chủ, dùng cho dự báo dòng tiền.
- Lương (mục C1, C2). Bảng lương tính từ lương cứng, đơn giá giờ dạy, giờ trợ giảng, ca trực, phụ cấp, thưởng, khấu trừ, chốt theo tháng.
- Doanh thu và dự báo. Dashboard doanh thu lọc theo cơ sở, môn học, nhân viên sale, nguồn, chiến dịch; KPI doanh thu cho từng nhân viên sale; dự báo cuối kỳ.
- Chi phí khác (thuê nhà, marketing, học liệu) và doanh thu chưa thực hiện vẫn nằm trong bảng tính theo mẫu ở trên, hoặc trong sổ sách của kế toán. Eduto không xuất hóa đơn điện tử.
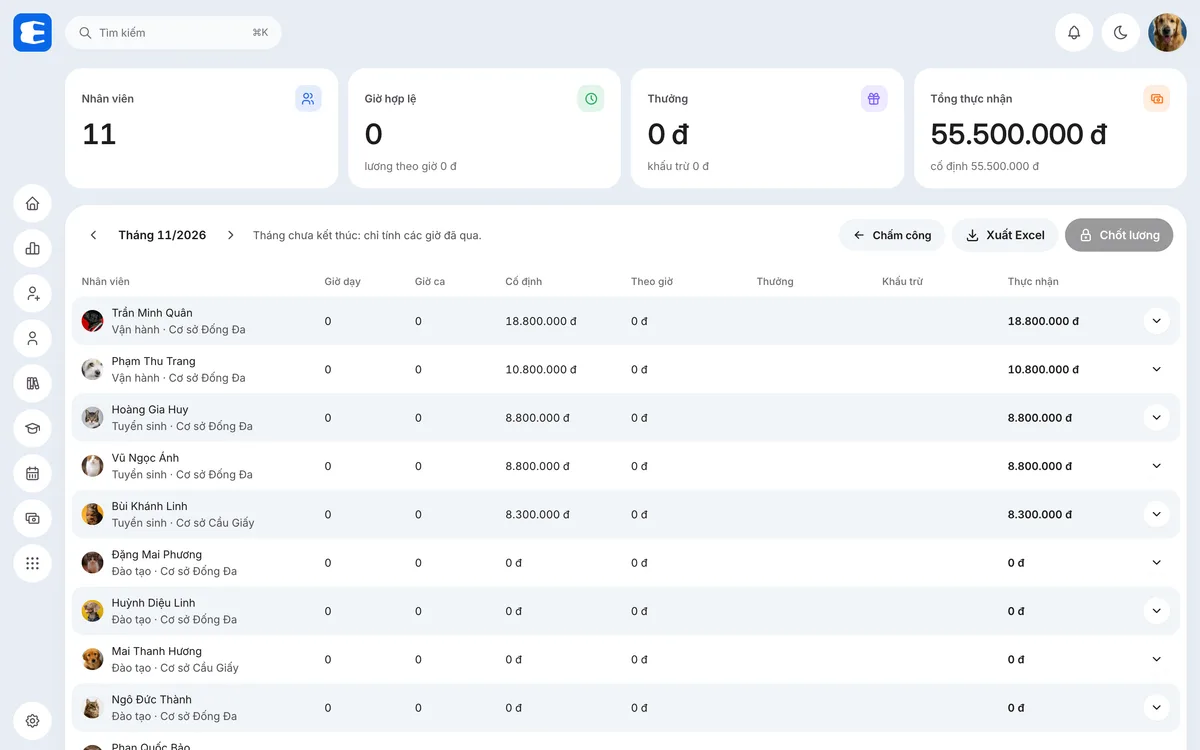
Copy mẫu báo cáo tài chính tháng ở trên vào bảng tính của bạn, rồi dùng thử Eduto 14 ngày miễn phí để mục tiền thu và lương tự có số, không cần thẻ.
Câu hỏi thường gặp
Trung tâm nhỏ có cần làm báo cáo tài chính hằng tháng không?
Có, nhưng có thể gọn. Trung tâm dưới 100 học viên chỉ cần mục A, C, D và E của mẫu ở trên, khoảng 30 phút mỗi tháng. Lợi ích lớn nhất là thấy được xu hướng: ba tháng liền chi phí tăng nhanh hơn doanh thu là tín hiệu cần xử lý.
Biên lợi nhuận bao nhiêu là tốt cho trung tâm đào tạo?
Không có con số chuẩn chung, vì phụ thuộc mô hình, mặt bằng và giáo viên. Quan trọng hơn là biên lợi nhuận của bạn có ổn định qua các tháng không, và bạn có đủ quỹ dự phòng cho mùa thấp điểm không. So với chính trung tâm của bạn năm trước là phép so có ích nhất.
Học phí thu trước có được dùng để chi không?
Được dùng cho chi phí vận hành bình thường, vì đó là dòng tiền của trung tâm. Nhưng không nên dùng phần chưa thực hiện cho đầu tư dài hạn như sửa phòng, mở cơ sở, vì nếu học viên nghỉ hoặc trung tâm phải hoàn phí, bạn sẽ thiếu tiền.
Nên tính doanh thu theo tiền thu hay theo buổi đã dạy?
Theo dõi cả hai. Tiền thu cho biết dòng tiền; doanh thu theo buổi đã dạy cho biết lãi lỗ thật. Với khóa thu theo tháng và dạy trong tháng, hai con số gần bằng nhau. Với khóa dài thu trước, chúng lệch nhau nhiều.
Lớp lỗ có nên đóng ngay không?
Không nhất thiết. Hãy xem lý do: lớp mới khai giảng chưa đủ sĩ số, lớp nối tiếp giữ chân học viên cũ, hay lớp đã lỗ nhiều tháng không cải thiện. Gộp lớp, đổi khung giờ hoặc tăng sĩ số thường tốt hơn đóng lớp. Câu hỏi khác về Eduto, gửi về [email protected].

Đội ngũ xây dựng Eduto, phần mềm quản lý trung tâm đào tạo. Góp ý bài viết: [email protected]